El soporte de madera definitivo para músicos profesionales
- 15 Nov, 26
- Equipo Keveros
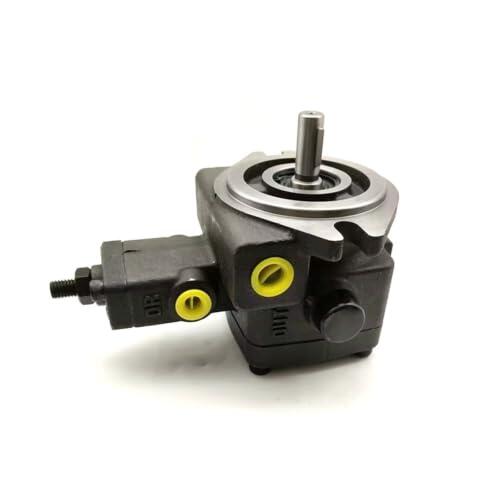
Análisis técnico, características estructurales y compatibilidad de la bomba de paletas de desplazamiento variable modelo PVF-8-20-10.
En el ámbito de la ingeniería hidráulica y el mantenimiento industrial, la selección de componentes capaces de ofrecer un caudal preciso y una eficiencia energética óptima es fundamental. Las bombas de paletas de desplazamiento variable se han consolidado como una solución versátil para diversos sectores industriales. Dentro de esta categoría, el modelo PVF-8-20-10 destaca por su diseño funcional y su capacidad de integración en sistemas complejos.
El diseño de este componente responde a la necesidad de contar con maquinaria fiable en entornos de alta exigencia operativa. A continuación, se detallan sus atributos principales:
La versatilidad de la serie PVF-8 permite su integración en una amplia variedad de maquinaria que requiere un suministro constante y regulado de aceite a presión. Entre los sectores más comunes se encuentran:
Utilizada en sistemas hidráulicos de tornos, fresadoras y centros de mecanizado donde la precisión del desplazamiento es crítica para el acabado de las piezas.
Aplicada en máquinas de fundición a presión y equipos de carpintería pesada, soportando demandas mecánicas constantes y ciclos repetitivos.
Este modelo se comercializa en el mercado con un precio de referencia de 264,32 €, posicionándose como una alternativa accesible para operaciones de mantenimiento preventivo y correctivo en talleres e instalaciones industriales que buscan mantener la compatibilidad original de sus equipos sin comprometer el presupuesto.
La bomba de paletas de desplazamiento variable PVF-8-20-10 representa un componente fiable para la gestión de fluidos en entornos industriales. Su facilidad de montaje, sumada a la estandarización de sus conexiones, simplifican las labores de mantenimiento y reducción de tiempos de parada en la línea de producción.
Necesitas Iniciar sesión o Registrarte para comentar.
Comentarios (0)